
La sentencia del Supremo que puede interesar a empresas y autónomos de Almería: un banco deberá devolver 96.083 euros
Israel Martínez, de Indalborán, explica que empresas, autónomos y particulares pueden revisar sus liquidaciones bancarias para detectar posibles cobros duplicados y estudiar su reclamación
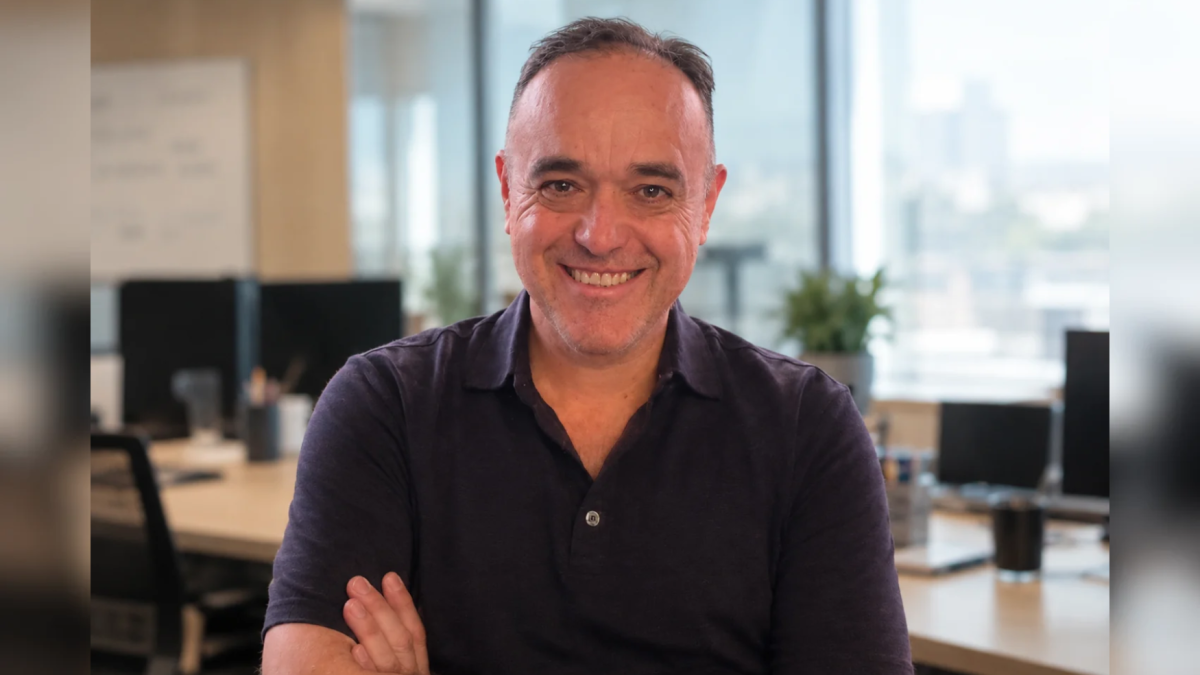
Israel Martínez, economista de Indalborán Consulting.
Una empresa ha conseguido recuperar más de 96.000 euros después de que el Tribunal Supremo considerara indebido el cobro simultáneo de determinadas comisiones e intereses por un mismo descubierto bancario.
Una resolución que puede tener especial importancia para autónomos y sociedades que utilizan habitualmente pólizas de crédito.
Para conocer sus consecuencias, hablamos con Israel Martínez, economista y asesor de Indalborán Consulting, en un nuevo episodio 'Economía con salidas' y que nos explique cómo detectar estos cargos y qué posibilidades existen de reclamar el dinero.
Puedes escuchar la colaboración en 'Hoy por Hoy Almería' o en formato podcast en la web de Cadena SER Almería, o aquí debajo.
Israel, ¿cómo es posible que un banco cobre dos veces por el mismo descubierto y que una empresa haya conseguido recuperar más de 96.000 euros?
Porque es una práctica muy habitual. Cuando una empresa se queda en números rojos en su cuenta corriente, o se pasa del límite de su póliza de crédito, el banco suele cobrarle dos cosas a la vez sobre esa misma cantidad: una comisión por descubierto o por excedido y, además, intereses de demora.
El Tribunal Supremo, en una sentencia de 7 de septiembre, dice que eso no se puede hacer. El caso era el de una sociedad mercantil con una cuenta de crédito y una cuenta corriente entre 2004 y 2013. Comisiones del 2,75 % y del 4,5 %, e intereses de demora de hasta el 29 %, sobre las mismas cantidades. Resultado: el banco tiene que devolverle 96.083 euros.
Para que lo entendamos todos, ¿qué diferencia hay entre cobrar intereses por estar en números rojos y cobrar una comisión? ¿Cuándo se convierte en un abuso?
Con un ejemplo cotidiano. Si te retrasas con el alquiler y el contrato prevé un recargo, el casero te lo cobra una vez. Lo que no puede es cobrarte el recargo y, por el mismo retraso, una «comisión por gestión del retraso». Aquí pasa igual.
Los intereses de demora compensan al banco por recibir el dinero tarde. Una comisión solo es legítima si paga un servicio real y diferenciado. El abuso aparece cuando las dos se suman sobre el mismo saldo y en el mismo periodo: la comisión ya no paga nada nuevo. El Supremo dice que carece de causa, y lo que no tiene causa es nulo.
Pongamos una empresa que se pasa 20.000 euros del límite de su póliza durante un trimestre. Con una comisión del 4,5 %, paga 900 euros. Con unos intereses de demora del 29 % anual, en tres meses son unos 1.430 euros más. Esos 900 euros de comisión sobran, porque los intereses ya cubren el retraso.
¿Pueden reclamar los autónomos y las pequeñas empresas? ¿Tienen los mismos derechos que un consumidor particular?
Esa es la clave de la sentencia. Muchas de estas reclamaciones se apoyaban en la normativa de consumidores, y el banco respondía: "usted es una sociedad, no un consumidor". El Supremo contesta que esta prohibición no nace de la protección del consumidor, sino de las reglas generales de los contratos del Código Civil.
Por tanto, una sociedad limitada, un autónomo o un profesional pueden invocarla igual que un particular. Ya lo había dicho en diciembre de 2025 y ahora lo confirma.
¿Cómo se puede saber si nos han cobrado de más? ¿Y se puede reclamar aunque las comisiones se hayan estado pagando durante años?
Mirando los extractos de la cuenta corriente y de la póliza, y sobre todo las liquidaciones de cada periodo. En cada liquidación aparecen por separado los intereses y la comisión por descubierto o por excedido.
Si coinciden los dos conceptos sobre el mismo saldo y en el mismo periodo, hay doble cobro. Ojo: no toda comisión de descubierto es nula; lo es cuando se suma a los intereses de demora por lo mismo. Y sí, se puede reclamar aunque se haya pagado durante años. El Supremo ya lo ha dicho: pagar no equivale a aceptar. Cumplir el contrato mientras está en vigor no impide reclamar después. Eso sí, hay plazos, y conviene no dejarlo pasar.
Vamos ahora con los particulares, porque esto seguro que les suena a muchos oyentes. Te quedas sin saldo, llega un recibo y el banco te carga 30 o 40 euros por reclamarte el dinero. ¿Pueden cobrarte esa comisión automáticamente?
No. Es la llamada comisión por reclamación de posiciones deudoras. El Supremo declaró en 2019 que cobrarla de forma automática, sin una gestión real de reclamación detrás, es abusiva frente a un consumidor.
Un aviso automático no es una gestión que justifique 30 o 40 euros cada vez. Si te la han cargado varias veces, merece la pena revisarlo.
Entonces, Israel, tanto para una empresa como para particulares, ¿qué nos aconsejas hacer antes de dar ese dinero por perdido?
Tres cosas. Primero, reunir el contrato, los extractos y las liquidaciones; si no se conservan, se piden al banco. Segundo, cuantificar.
En Indalborán reconstruimos la cuenta: cargamos todas las liquidaciones, cruzamos fechas, saldos y conceptos, y calculamos euro a euro lo cobrado dos veces, con sus intereses. Tercero, reclamar: primero al servicio de atención al cliente de la entidad y, si no hay acuerdo, en el caso de los particulares ante el Banco de España, y en todos los casos en el juzgado.
Y un apunte para empresas que ya están cerradas, en liquidación o en concurso: ese dinero cobrado de más es un crédito de la sociedad, un activo. El liquidador o el administrador concursal puede reclamarlo, y lo que se recupere sirve para pagar a los acreedores.
Para solicitar una revisión, nos encontramos en la calle Ángel Ochotorena, 4, de Almería, o pueden llamarnos al teléfono 950 462 080.