
La paradoja del invernadero de Almería: a más ingresos, menos beneficios
Coexphal hace balance de una campaña extraña en la que subieron los precios y los costes y bajó la producción
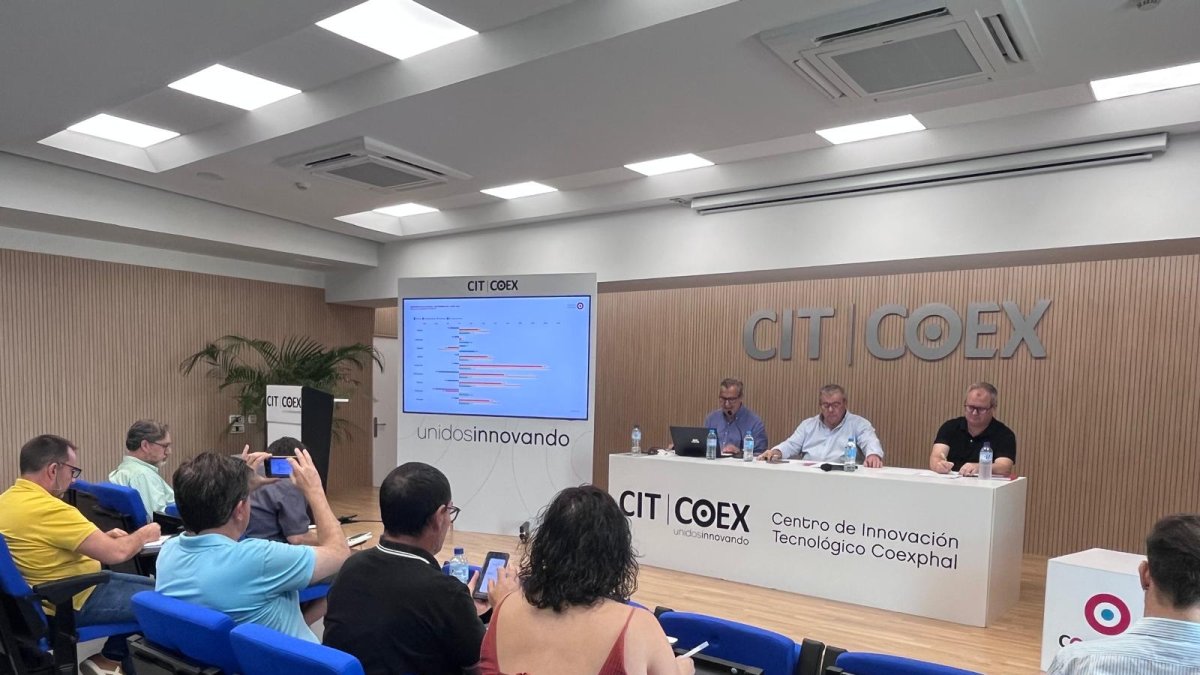
Presentación del balance de campaña ayer en el centro de Coexphal en La Mojonera.

La paradoja de la campaña agrícola almeriense, en cuanto resultados económicos para las empresas comercializadoras es que han aumentado los precios el 12% y ha aumentado la facturación el 8%, pero el margen de negocio se ajusta -aunque no se dan datos precisos en cuanto a resultados empresariales- por el incremento de los costes de producción.
Coexphal presentó ayer el balance de los resultados de la campaña del invernadero 2025/26 en un ejercicio que ha estado marcado también por la reducción de la ofertas y la recuperación de los precios más de un 12%, aunque los costes unitarios medios aumentan un 4,7%, el triple de la campaña anterior, que cercena parte de la rentabilidad, pero no toda, para la mayoría de las comercializadoras almerienses. Es decir crecimiento de los resultados de explotación en las alhóndigas y cooperativas, pero sin lanzar las campanas al vuelo.
Coexphal representa el 70% de la producción y el 80% de la exportación de frutas y hortalizas frescas en Almería. Sobre estos datos, el avance de resultados recopilados para la campaña refleja una caída del volumen comercializado del 4% y un incremento medio de los precios del 12%, lo que permite que la facturación global aumente un 8%. Se rompe así la tendencia de crecimiento de la producción comercializada durante los dos últimos ejercicios, mientras que los ingresos continúan al alza, aunque a un ritmo más moderado que en la campaña anterior.
El coste unitario medio se incrementa un 4,7%, frente al 1,5% registrado en la campaña 2024/25.
Destacan, por ejemplo, el aumento de los fertilizantes y abonos (+27%), los combustibles (+50%), los plásticos y elementos de construcción (+5%) y la mano de obra (+3,1%), que continúa siendo el principal componente del coste productivo.
De forma general, los productos que han registrado un mejor comportamiento durante la campaña han sido el calabacín, la berenjena, el pepino y el tomate. En el extremo opuesto se sitúan el pimiento y la sandía, ambos cultivos cierran el ejercicio con descensos de facturación, del 6% y 5%, respectivamente.
Al margen de los resultados económicos, el tomate continúa siendo el producto de referencia para el seguimiento de la competencia internacional.
Con datos aún provisionales, las exportaciones españolas de tomate a la UE-27 y Reino Unido caen un 7%, hasta las 544.915 toneladas. Almería registra un descenso más moderado, del 5%, alcanzando las 361.302 toneladas, mientras que el resto de España de deja un 10%. Estas cifras permiten a la provincia ganar peso relativo y representar ya el 66% de las exportaciones nacionales y el 11% del total comercializado en la UE-27 y Reino Unido.
Alemania continúa siendo el principal destino del tomate almeriense, concentrando cerca del 38% del volumen exportado y el 35% de la facturación, seguida por Francia y Países Bajos o Polonia.
Destaca el crecimiento de Reino Unido, que aumenta sus compras un 11% en volumen y un 15% en valor. Hay que prestar atención al giro holandés que ha encontrado en Marruecos
Las importaciones españolas de tomate procedente de Marruecos continúan creciendo, aunque a un ritmo significativamente más moderado. Durante la campaña 2025/26 aumentan un 4%, alcanzando las 89.504 toneladas, muy lejos del incremento del 31% registrado el ejercicio anterior. Paralelamente, las exportaciones marroquíes hacia la UE y Reino Unido retroceden un 7%, situándose en 621.872 toneladas.
Asimismo, continúa generando preocupación la expansión de la producción en la zona de Dajla, en el Sáhara Occidental, desde donde una parte relevante del tomate destinado a Europa. Los proyectos actualmente en desarrollo incrementarán de forma significativa la superficie productiva orientada al mercado europeo durante los próximos años.un origen cada vez más relevante de su reexportación.