
Almería es la provincia con los seguros de coche más caros
La provincia registra la prima media anual más elevada del país, según un estudio que analiza cómo influyen el lugar de residencia, la edad del conductor y el tipo de vehículo
Una conductora solicita asistencia tras una avería en carretera.
Conducir un vehículo en España está intrínsecamente ligado a una serie de gastos fijos. Más allá del combustible y de posibles reparaciones y tareas de mantenimiento, hablamos, en concreto, del pago de impuesto sobre vehículos de tracción mecánica (IVTM) de los ayuntamientos, de la inspección técnica de vehículos (ITV) y, por supuesto, del seguro de responsabilidad civil obligatoria. Según apuntan desde Rastrator, el coste medio de la póliza ha experimentado una subida generalizada del 3 % a nivel nacional durante el último año. No obstante, las diferencias entre comunidades autónomas y regiones demuestran que el factor geográfico es determinante.
La localización geográfica: clave en el precio
A la hora de buscar el mejor seguro de coche, el código postal del conductor habitual influye notablemente en el importe final determinado por la compañía. Las estadísticas evidencian que existe una brecha de hasta el 41 % entre la provincia con las tarifas más competitivas y aquella que lidera el ranking de precios altos. En este escenario, la provincia de Almería se posiciona a la cabeza de todo el territorio nacional, ya que la prima media anual alcanza allí los 333 euros.
Para entender mejor cómo se estructuran estos costes en la geografía española, conviene analizar la situación de otras regiones. Mientras que el sur y ciertas zonas del norte peninsular concentran los precios más elevados, el interior de la península y la provincia de Teruel ofrecen las opciones más económicas para los asegurados. En la siguiente tabla se detallan las provincias con las tarifas medias más altas y más bajas del país:
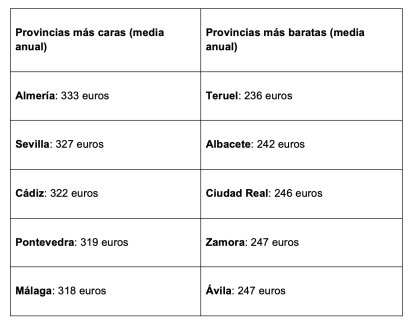
Tabla que detallan las provincias con las tarifas medias más altas y más bajas del país.
Esta notable disparidad responde a criterios técnicos y estadísticos que las entidades analizan minuciosamente para calcular el nivel de riesgo que asumen con cada cliente. "El lugar de residencia sigue siendo uno de los factores clave para calcular el precio de una póliza. Aspectos como la siniestralidad de la zona, la densidad del tráfico, el riesgo de robo o incluso la frecuencia de partes influyen directamente en el coste final del seguro. Por ello, provincias con menor circulación y menor índice de accidentes suelen registrar primas más reducidas", explica Antonio Rubio, responsable de seguros de coche de Rastreator.
El impacto de la experiencia y la juventud
Más allá del lugar de residencia, la edad y los años de antigüedad del carné de conducir representan la variable con mayor peso específico en el valor de la póliza. Los datos disponibles reflejan que los jóvenes de entre 18 y 24 años asumen primas medias de 638 euros anuales, lo que supone un incremento del 120 % respecto a los conductores sénior. Este grupo, comprendido entre los 55 y 64 años, se beneficia de las tarifas más bajas del mercado, las cuales se sitúan en los 290 euros de media al año.
La explicación técnica reside en que los conductores noveles carecen de un historial que certifique sus buenos hábitos al volante. Además, según las estadísticas, se los asocia con una mayor probabilidad de sufrir percances. Con el paso del tiempo, concretamente a partir de los 35 años, las tarifas tienden a estabilizarse en torno a los 300 euros anuales si se mantiene una trayectoria sin accidentes. Elementos como el uso específico que se le dé al coche o el hecho de estacionarlo en un garaje privado ayudan a amortiguar el impacto de la edad en la factura.
Nuevas tecnologías frente a motorizaciones tradicionales
El tipo de energía que propulsa el vehículo ha transformado también la manera en que las entidades calculan el precio de las coberturas en los últimos años. Sorprendentemente para muchos usuarios, los modelos híbridos y eléctricos puros se han convertido en los más costosos de asegurar: la prima se sitúa en torno a los 334 euros anuales. Este importe supera en un 20 % al de los automóviles tradicionales de gasolina, que se consolidan como la alternativa más económica con 279 euros al año.
El encarecimiento en las pólizas de los coches sostenibles se debe principalmente a la complejidad técnica de sus componentes y al elevado coste que suponen sus reparaciones en talleres especializados. Por otro lado, las motorizaciones diésel tradicionales continúan manteniendo tarifas altas, con un promedio de 332 euros al año, debido al perfil de su usuario habitual. Estos conductores suelen realizar un mayor kilometraje anual y un uso intensivo del automóvil, lo que eleva la exposición al riesgo en carretera y, en consecuencia, incrementa el coste.